O inventário de estoque de fim de ano é a contagem que fecha o ano fiscal da sua empresa e alimenta o balanço, o custo das mercadorias e a declaração ao Fisco. Quando o número contado não bate com o sistema, o problema aparece em janeiro: ajustes contábeis, retrabalho e risco de autuação.
Para empresas que guardam parte das mercadorias em um operador logístico, o desafio é maior. O estoque continua sendo seu, mas está fisicamente em outro endereço. Neste guia, você vai entender o que a lei pede, como organizar o inventário de estoque com o armazém parceiro e quais erros evitar antes de 31 de dezembro.
O que é inventário de estoque e quem é obrigado a fazer
Inventário de estoque é a contagem física de tudo o que a empresa possui em uma data definida, normalmente 31 de dezembro. Para a contabilidade, ele fecha o balanço. Para a logística, é o momento em que o controle do ano inteiro é posto à prova.
A obrigação vem de mais de uma norma. O Regulamento do Imposto de Renda (Decreto 9.580/2018) inclui o livro de registro de inventário entre os livros que a pessoa jurídica deve manter. Já a legislação do ICMS e do IPI exige que os contribuintes informem o inventário na Escrituração Fiscal Digital.
Na prática, quem declara o inventário de estoque é a contabilidade, mas quem entrega os números é a logística. Por isso, o gestor de supply chain precisa saber o que será cobrado e garantir que o saldo de cada armazém, próprio ou terceirizado, chegue fechado e conciliado.
Livro Registro de Inventário e Bloco H: prazos
Hoje, o inventário de estoque é declarado no Bloco H da EFD ICMS/IPI, também chamada de SPED Fiscal. É ali que a empresa lista cada item, com quantidade, valor unitário e valor total.
A data de referência mais comum é o último dia do ano, 31 de dezembro. Segundo o Guia Prático da EFD ICMS/IPI, o inventário deve ser apresentado no arquivo do segundo mês seguinte ao balanço. Ou seja, o estoque de 31/12 vai na escrituração de fevereiro, entregue em março. O dia exato do envio depende do calendário de cada estado.
Para a logística, a conta é outra. A contabilidade precisa do saldo de 31/12 conciliado nas primeiras semanas de janeiro para fechar o balanço e preparar a declaração. Contar depois da data de corte obriga a reconstruir as movimentações, o que aumenta o risco de erro.
Inventário de estoque com operador logístico: estoque em poder de terceiros
Aqui está a dúvida mais comum entre empresas que terceirizam a armazenagem: a mercadoria guardada no operador logístico entra no inventário de estoque? A resposta é sim. Ela continua sendo sua e precisa ser declarada.
O Bloco H pede que cada item informe quem é o dono e quem está com a posse. Como explica o e-Auditoria, há um indicador para estoque próprio em poder da empresa e outro para estoque próprio em poder de terceiros. Neste segundo caso, a empresa também identifica o terceiro que guarda a mercadoria.
Isso significa que o inventário de estoque precisa separar o que está na sua fábrica ou loja do que está no armazém parceiro. Misturar os dois, ou esquecer o estoque externo, é um dos erros que mais geram inconsistências na declaração.
Na rotina, três pontos merecem atenção:
- Notas de remessa e de retorno. Toda entrada e saída do armazém parceiro tem documento fiscal. Elas precisam estar lançadas no seu sistema até a data de corte.
- Saldo por depositante. O operador deve fornecer o saldo exato do seu estoque, item a item, na posição de 31/12.
- Conciliação. O saldo do operador e o saldo do seu ERP precisam bater antes de qualquer declaração.
Inventário de estoque com vários armazéns e CDs
Em empresas maiores, o estoque raramente está em um só lugar. Fábrica, centros de distribuição próprios e operadores logísticos em mais de um estado precisam fechar a mesma data de corte, com o mesmo critério.
Alguns cuidados ajudam a manter o inventário de estoque coerente entre os endereços:
- Data e horário de corte únicos para todas as unidades, considerando turnos e operações que trabalham até mais tarde.
- Transferências entre unidades registradas dos dois lados: a carga que saiu de um CD e ainda não chegou ao outro precisa aparecer em um só lugar.
- Mesmo padrão de relatório em todos os armazéns: item, lote, endereço, quantidade e unidade de medida.
- Um responsável por unidade e um consolidador central, que junta os saldos antes de enviar à contabilidade.
Ter operação em mais de uma região com o mesmo parceiro simplifica esse trabalho, porque o sistema e o padrão de contagem são os mesmos.
Inventário cíclico e anual: por que combinar os dois
Empresas com volume alto costumam combinar dois modelos: o inventário cíclico (ou rotativo), que conta grupos de itens ao longo do ano, e o anual, que conta tudo na data do balanço.
O inventário de estoque anual é o que atende à obrigação de fim de ano. O rotativo não substitui essa obrigação, mas facilita muito o trabalho. Quem conta os itens críticos durante o ano chega a dezembro com menos divergências para explicar.
Uma boa prática é usar a curva ABC. Os itens A, de maior valor ou giro, são contados com mais frequência. Os itens C podem ser contados poucas vezes por ano.
Por que o inventário de estoque afeta o resultado da empresa
O inventário de estoque não é só uma obrigação acessória. O valor do estoque final entra direto no cálculo do custo das mercadorias vendidas. Se o estoque contado estiver errado, o lucro do ano também estará.
Um estoque final declarado a menor, por exemplo por esquecer a parte que está no armazém parceiro, aumenta o custo apurado e reduz o lucro no papel. A base de cálculo dos tributos muda junto.
Além do impacto contábil, o inventário de estoque mostra a saúde da operação. Divergências frequentes indicam falhas no recebimento, na separação ou no lançamento de notas. Corrigir a origem dessas falhas reduz perdas e melhora o nível de serviço ao cliente.
Por fim, o estoque correto sustenta boas decisões de compra. Com o saldo real em mãos, o time de suprimentos evita comprar o que já existe e identifica itens parados que ocupam espaço e capital.
Passo a passo do inventário de estoque no fim do ano
Com estoque terceirizado, quem executa a contagem no armazém é o operador. O papel da sua equipe é definir as regras, acompanhar e validar o resultado. O roteiro abaixo serve para os dois lados e mostra o que combinar em cada fase do inventário de estoque.
Antes: planejamento e data de corte
-
- Defina a data de corte. Normalmente é 31/12, no fim do expediente. Comunique a data a compras, vendas, fiscal e ao operador logístico.
- Combine o congelamento de movimentações. Durante a contagem, entradas e saídas param ou ficam separadas. Pedidos urgentes precisam de regra clara.
- Feche as pendências fiscais. Lance todas as notas de entrada, devoluções e remessas para armazenagem até a data de corte.
- Liste as mercadorias em trânsito. Carga que saiu do armazém e ainda não chegou ao cliente precisa de tratamento definido com a contabilidade.
- Organize o espaço. Endereços identificados, itens avariados separados e materiais de terceiros sinalizados reduzem a chance de contar algo duas vezes.
- Monte as equipes. Use duplas de contagem e um responsável por área. Quem conta não deve ser quem controla o saldo no sistema.
Como contar sem parar a expedição de dezembro
Dezembro é mês de pico para muitas indústrias e varejistas, e parar a operação por um dia inteiro custa caro. Algumas práticas reduzem o impacto:
- Concentrar a expedição urgente antes do horário de corte e reabrir a operação logo depois da contagem.
- Usar as contagens cíclicas do ano para chegar a dezembro com os itens de maior giro já conferidos.
- Separar uma área física para cargas que chegam durante o inventário, sem misturar com o estoque contado.
Durante: contagem e recontagem
-
- Conte por endereço. Percorra o armazém em uma sequência lógica, corredor por corredor, sem pular posições.
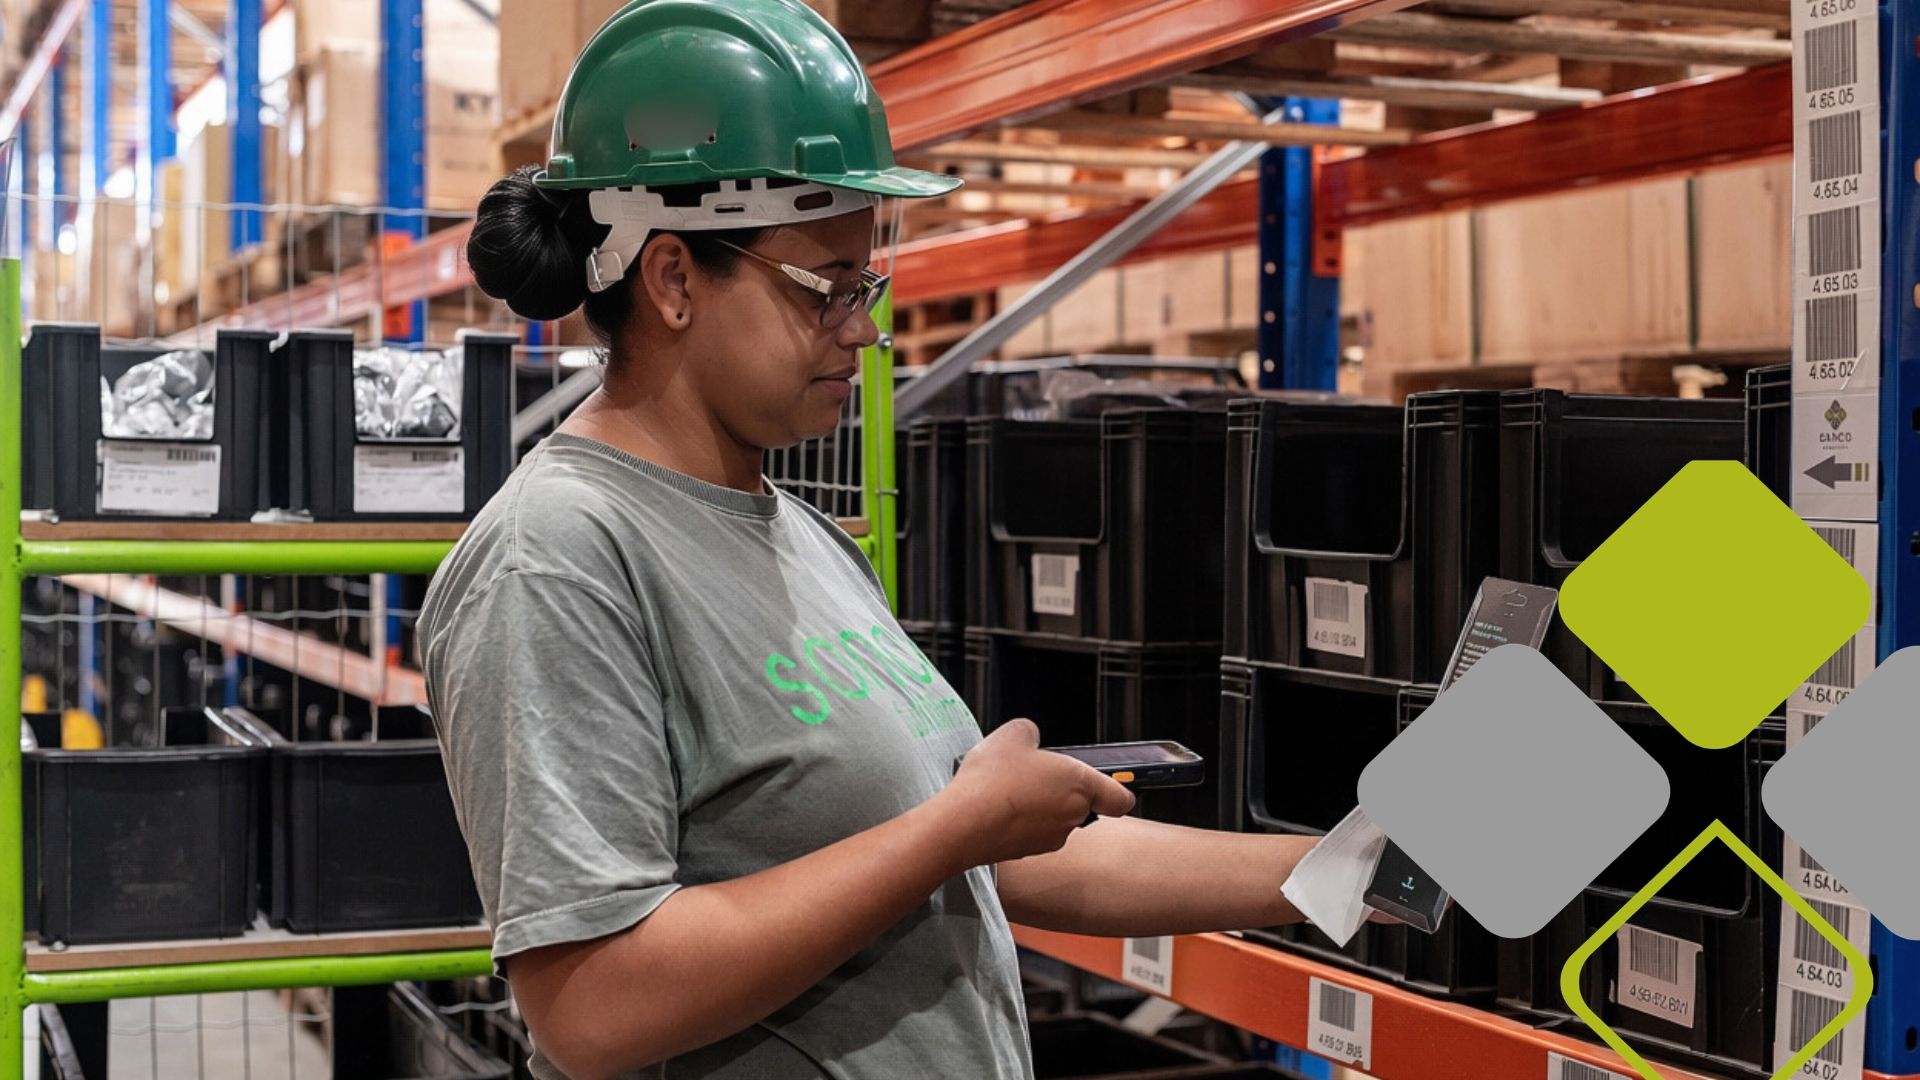
- Use leitura de código de barras. Coletores reduzem erros de digitação e registram o horário de cada leitura.
- Confira lote, validade e número de série. Para itens rastreáveis, a quantidade certa no lote errado ainda é divergência.
- Faça a recontagem cega. Quando a primeira contagem diverge do sistema, uma segunda equipe conta de novo sem ver o número anterior.
- Registre avarias e itens sem identificação. Eles também fazem parte do inventário de estoque e precisam de destino definido.
Se o estoque está no operador logístico, combine se a sua equipe vai acompanhar a contagem presencialmente ou se vai receber os relatórios com evidências. As duas formas funcionam, desde que o processo esteja combinado antes.
Depois: conciliação e ajustes
-
- Compare contagem e sistema. Liste todas as diferenças, item a item, com quantidade e valor.
- Investigue as causas. Notas não lançadas, erro de unidade de medida e inversão de código explicam boa parte das divergências.
- Faça os ajustes com documento. Perdas, quebras e sobras precisam de registro e de justificativa para a contabilidade.
- Valide com o operador logístico. O saldo final do armazém parceiro deve bater com o que você vai declarar como estoque em poder de terceiros.
- Guarde as evidências. Fichas de contagem, relatórios e aprovações sustentam o inventário de estoque em uma fiscalização.
Depois do fechamento, reserve uma reunião curta com as áreas envolvidas. Revise as principais causas de divergência e defina ações para o ano seguinte. Uma causa recorrente, como notas lançadas com atraso, costuma ter solução simples quando é tratada logo.
Também vale registrar quanto tempo a contagem levou, quantas pessoas participaram e quantas recontagens foram necessárias. Esses números ajudam a planejar o próximo fechamento com mais precisão e a medir a evolução da acurácia.
6 erros que geram divergência e risco fiscal
Alguns erros se repetem todo fim de ano. Conhecer cada um ajuda a evitá-los no seu inventário de estoque.
- Esquecer o estoque em poder de terceiros. A mercadoria no operador logístico fica fora da contagem e o estoque declarado sai menor que o real.
- Contar sem congelar as movimentações. Uma carga expedida no meio da contagem pode ser contada e baixada ao mesmo tempo.
- Ignorar notas pendentes. Notas de entrada ou de remessa lançadas depois da data de corte distorcem o saldo do sistema.
- Confundir unidades de medida. Caixa, fardo e unidade misturados geram diferenças grandes em poucos itens.
- Deixar itens parados de fora. Produtos obsoletos ou sem giro continuam no estoque e precisam ser declarados.
- Ajustar o sistema sem investigar. Corrigir o saldo sem entender a causa esconde o problema, que volta no ano seguinte.
Em comum, esses erros vêm da falta de processo, e não da contagem em si. Por isso o planejamento pesa tanto quanto o dia do inventário de estoque.
Como o WMS facilita a conciliação do inventário
O WMS (Warehouse Management System) é o sistema que controla o armazém. Ele registra cada endereço, cada pallet e cada movimentação. Com um WMS bem configurado, o inventário de estoque deixa de ser uma busca pelo erro e vira uma conferência.
Os recursos que mais ajudam no fechamento do ano são:
-
- Endereçamento de pallets e SKUs: cada item tem lugar definido, o que acelera a contagem e evita itens “perdidos”.
-
- Controle por lote e número de série: permite conferir não só a quantidade, mas qual lote está em cada posição.
-
- Regras FIFO e FEFO: garantem que o que entrou primeiro ou vence primeiro saia antes, reduzindo vencidos no inventário.
-
- Registro digital de recebimento e expedição: cria a trilha que explica cada movimentação até a data de corte.
-
- Relatórios diários e integração com o ERP: o saldo do armazém e o saldo da empresa conversam o ano todo, e não só em dezembro.
Na hora de escolher um parceiro de armazenagem, vale perguntar como o inventário de estoque é feito, com que frequência há contagens e como o saldo é compartilhado com o cliente. Se quiser revisar a origem das diferenças, veja também nosso artigo sobre divergência de estoque.
Checklist para o inventário com o armazém parceiro
Antes de dezembro, use esta lista para alinhar o inventário de estoque com o operador logístico:
-
- Data de corte e horário definidos e comunicados por escrito.
-
- Regra para pedidos e recebimentos durante o congelamento.
-
- Notas de remessa e de retorno de armazenagem conferidas e lançadas.
-
- Relatório de saldo por item, lote e endereço na posição de 31/12.
-
- Forma de acompanhamento da contagem: presencial ou por relatório com evidências.
-
- Responsáveis de cada lado para tratar divergências.
-
- Prazo para o envio do relatório final e para a conciliação.
-
- Tratamento combinado para avarias, itens vencidos e mercadorias em trânsito.
Com esses pontos acertados, a contagem fica mais rápida e a conciliação deixa de depender de trocas de e-mail no início de janeiro.
Como a Sanco apoia o inventário de estoque dos clientes
A Sanco Operador Logístico opera armazéns em Itajaí/SC e Guarulhos/SP, com operação B2B e estrutura porta-pallets. Na armazenagem, o estoque de cada cliente é controlado por um WMS configurável, com endereçamento de pallets e SKUs e controle FIFO, LIFO e FEFO.
Para o fechamento do ano, alguns recursos fazem diferença:
-
- Relatórios diários de estoque e Portal do Cliente com informações em tempo real.
-
- Rastreabilidade por número de série e lote.
-
- Registro digital de recebimento e expedição.
-
- Integração com ERPs via API.
-
- Analista dedicado para acompanhar a operação.
Assim, o saldo que você declara como estoque em poder de terceiros parte de uma base confiável e acompanhada durante todo o ano.
Além disso, a Sanco faz inventário cíclico ao longo do ano, com o relatório de cada contagem disponível no Portal do Cliente e enviado por e-mail automático do sistema. No fechamento, o inventário anual é feito com contagem física auditada. Assim, as divergências são tratadas aos poucos e o inventário de estoque de 31/12 chega com menos ajustes para conciliar.
A equipe do setor de estoque também recebe treinamento e reciclagem periódicos. Isso mantém o mesmo padrão de contagem, conferência e registro em cada inventário.
Glossário rápido do inventário
-
- Acurácia de estoque: percentual de itens em que o saldo do sistema é igual ao saldo físico.
-
- Bloco H: parte da EFD ICMS/IPI em que a empresa declara o inventário físico.
-
- Data de corte: momento em que as movimentações param para a contagem.
-
- Estoque em poder de terceiros: mercadoria da empresa guardada em outro estabelecimento, como um operador logístico.
-
- FEFO: regra de saída em que o produto com validade mais próxima sai primeiro.
-
- Recontagem cega: segunda contagem feita sem acesso ao número da primeira.
-
- WMS: sistema de gestão do armazém, que controla endereços, lotes e movimentações.
Perguntas frequentes sobre inventário de estoque
Quem é obrigado a fazer inventário de estoque?
Empresas que mantêm estoque e são contribuintes do ICMS ou do IPI precisam declarar o inventário de estoque, em geral com posição de 31 de dezembro. A legislação do Imposto de Renda também exige o registro de inventário. As regras variam por regime e estado, então confirme com a contabilidade.
Estoque guardado em operador logístico entra no inventário de estoque?
Sim. A mercadoria continua sendo sua e deve ser declarada como estoque próprio em poder de terceiros, com a identificação do operador que a guarda.
Qual o prazo para declarar o inventário de 31/12 no Bloco H?
Em regra, o inventário de 31 de dezembro vai na EFD ICMS/IPI de fevereiro, entregue em março. A data exata depende do estado.
Qual a diferença entre inventário anual e rotativo?
O anual conta todos os itens de uma vez, na data do balanço. O rotativo conta grupos de itens ao longo do ano. O rotativo melhora a acurácia, mas não dispensa o inventário de estoque anual exigido pelo Fisco.
O que fazer quando a contagem não bate com o sistema?
Faça uma recontagem cega, investigue a causa (notas pendentes, unidade de medida, código trocado) e só então ajuste o saldo com documento e aprovação.
Com que frequência fazer inventário de estoque?
Pelo menos uma vez por ano, no fechamento. Para itens de alto valor ou giro, contagens mensais ou trimestrais ajudam a manter o controle e evitam surpresas em dezembro.
Organize o inventário de estoque com quem cuida do seu armazém
Um inventário de estoque tranquilo depende de três coisas: processo planejado, sistema confiável e um parceiro que entregue o saldo certo na hora certa. Começar a organização em novembro evita correria e retrabalho no início do ano.
Se a sua empresa quer terceirizar a armazenagem com controle de estoque em tempo real, fale com a Sanco. Peça uma cotação pelo e-mail comercial@sancolog.com.br, pelo telefone (47) 2104-6150 ou pela página de contato.